Pour les contribuables fortement imposés, la restauration d'immeubles de caractère ouvre des cadres de réduction d'impôt puissants — et surtout hors plafonnement des niches fiscales.
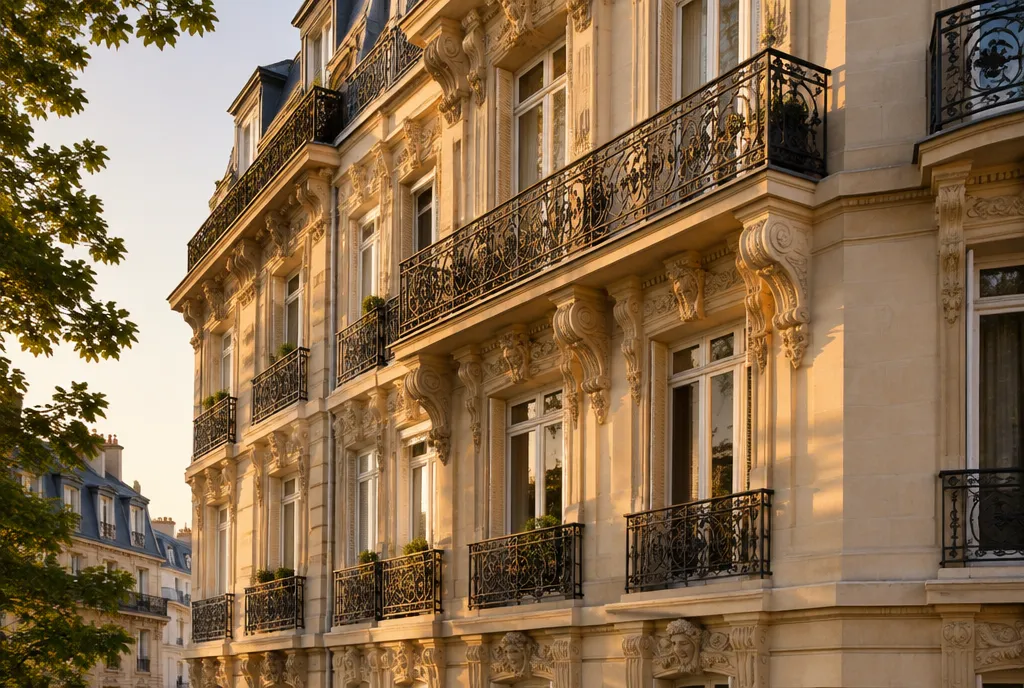
La loi Malraux s'applique à la restauration complète d'immeubles situés en Site Patrimonial Remarquable. Elle ouvre droit à une réduction d'impôt de 22 % ou 30 % du montant des travaux, dans la limite de 400 000 € sur quatre ans, en contrepartie d'un engagement de location nue de neuf ans.
Son atout décisif : cette réduction n'entre pas dans le plafonnement global des niches fiscales (10 000 €/an), ce qui en fait un levier rare pour les hauts revenus.
Le régime des Monuments Historiques concerne les biens classés ou inscrits. Il permet de déduire du revenu global les charges et travaux de restauration, sans aucun plafonnement, en contrepartie d'un engagement de conservation (généralement quinze ans).
C'est l'un des rares dispositifs encore ouverts sans limite de montant, particulièrement adapté aux tranches marginales d'imposition les plus élevées.
Un dispositif fiscal ne rattrape jamais un mauvais actif. Emplacement, sérieux de l'opérateur, réalité et qualité de la restauration : ces critères priment. L'avantage fiscal doit venir récompenser un patrimoine qui tient par lui-même, pas masquer ses faiblesses.
Questions fréquentes
Aller plus loin
Contact
Nous analysons votre situation et déterminons le dispositif réellement adapté — ou vous en déconseillons l'usage s'il ne l'est pas.